Fiński przewoźnik zakończył trzeci kwartał 2026 roku z wynikiem operacyjnym na poziomie 84 mln euro, czyli o 33 mln euro wyższym niż rok wcześniej. Linie przewiozły 3,5 mln pasażerów, a przychody z przewozów cargo wzrosły o 35,4 proc. Wpływ na wyniki miały silny popyt, skuteczne zarządzanie kosztami oraz zmiany w przepływach towarowych na trasach między Europą i Azją.
Finnair opublikował wyniki finansowe za trzeci kwartał oraz pierwsze dziewięć miesięcy 2026 r. W okresie od lipca do września przychody przewoźnika zwiększyły się o 14,2 proc. rok do roku, a porównywalny wynik operacyjny wyniósł 84 mln euro wobec 50,7 mln euro w analogicznym okresie 2025 r. Rok wcześniej na wyniki spółki negatywnie wpływały akcje protestacyjne, których bezpośredni koszt oszacowano na około 18 mln euro.
Wynik operacyjny, uwzględniający również pozycje wyłączane z wyniku porównywalnego, wyniósł 86,2 mln euro wobec 52,1 mln euro rok wcześniej. Zysk na akcję wzrósł z 0,15 do 0,29 euro, natomiast przepływy pieniężne netto z działalności operacyjnej zwiększyły się z 64 do 176,3 mln euro.
Więcej pasażerów i wyższe wypełnienie samolotówW trzecim kwartale Finnair przewiózł 3,5 mln pasażerów, co oznacza wzrost o 7 proc. w porównaniu z analogicznym okresem ubiegłego roku. Oferowanie mierzone wskaźnikiem ASK (oferowane pasażerokilometry) zwiększyło się o 1,6 proc., do 10,64 mld pasażerokilometrów. Po uwzględnieniu samolotów pozyskiwanych w ramach umów wet lease oferowanie było jednak niższe o 2,9 proc.
Współczynnik wypełnienia miejsc pasażerskich (PLF) wzrósł o 2 pkt proc., do 81,8 proc. Przewoźnik odnotował wzrost przychodów pasażerskich w Europie, Ameryce Północnej i Azji. Jak podkreślił prezes Finnaira Turkka Kuusisto, dobre wyniki były efektem utrzymującego się popytu, odpowiedniego dostosowania siatki połączeń do potrzeb klientów oraz dyscypliny kosztowej.
Cargo korzysta na zmianach w przepływach towarowychJednym z najważniejszych elementów wyników za trzeci kwartał był wzrost przychodów z przewozów towarowych. Przychody Finnaira z cargo zwiększyły się o 35,4 proc. rok do roku. Według spółki na poprawę wpłynęła sytuacja na Bliskim Wschodzie, która sprzyjała przekierowywaniu części przepływów towarowych na północną trasę między Europą i Azją.
Położenie geograficzne Finlandii oraz wykorzystanie połączeń między Europą a Azją stanowią istotny element modelu operacyjnego przewoźnika. Zmiany w dostępności tras i warunkach prowadzenia operacji na Bliskim Wschodzie mogą jednak wpływać zarówno na popyt na przewozy, jak i na koszty działalności. Finnair odnotował również wzrost przychodów ze sprzedaży usług dodatkowych o 16,3 proc. Spółka wskazuje, że pomimo niepewności geopolitycznej popyt na podróże pozostawał odporny na zmieniające się warunki rynkowe.
Pozytywne wyniki po dziewięciu miesiącachW okresie od stycznia do września 2026 r. Finnair osiągnął 161,8 mln euro porównywalnego wyniku operacyjnego, wobec straty w wysokości 1,5 mln euro rok wcześniej. Wynik operacyjny wzrósł z 17,9 do 176,4 mln euro, a zysk na akcję wyniósł 0,53 euro wobec straty 0,04 euro w pierwszych dziewięciu miesiącach 2025 r.
W analizowanym okresie przewoźnik obsłużył 9,6 mln pasażerów, o 7,3 proc. więcej niż rok wcześniej. Oferowanie ASK zwiększyło się o 2,3 proc., do 30,51 mld pasażerokilometrów, natomiast po uwzględnieniu wet lease zmniejszyło się o 0,5 proc. Współczynnik wypełnienia miejsc wzrósł o 3,2 pkt proc., do 80 proc. Przepływy pieniężne netto z działalności operacyjnej wyniosły 632,8 mln euro wobec 299,8 mln euro rok wcześniej. Nakłady inwestycyjne brutto zwiększyły się natomiast ze 174 do 225,6 mln euro.
Finnair podtrzymuje podwyższoną prognozę na 2026 rok13 października przewoźnik podniósł prognozę wyników finansowych na cały 2026 rok, publikując pozytywne ostrzeżenie dotyczące zysków. Finnair oczekuje obecnie przychodów na poziomie 3,5–3,6 mld euro oraz porównywalnego wyniku operacyjnego w przedziale 175–220 mln euro. Wcześniej spółka prognozowała przychody w wysokości 3,4–3,5 mld euro i wynik operacyjny od 120 do 190 mln euro.
Przewoźnik planuje zwiększyć oferowanie w całym 2026 r. o około 1 proc., a liczba pasażerów w ramach własnych operacji ma wzrosnąć o około 7 proc. Korekta prognozy oferowania uwzględnia odwołanie lotów na Bliski Wschód. Zarząd podkreśla jednak, że perspektywy pozostają obciążone ryzykiem. Konflikty międzynarodowe, niestabilność polityczna oraz możliwość eskalacji napięć handlowych mogą wpływać na działalność linii. Szczególnym zagrożeniem pozostają ceny i dostępność paliwa lotniczego, a także rosnące koszty związane z regulacjami środowiskowymi.
Finnair wskazuje, że zabezpieczenia cen paliwa wspierały rentowność w 2026 r. Średni poziom zabezpieczenia ekspozycji paliwowej na 2027 rok wynosi obecnie 34 proc.
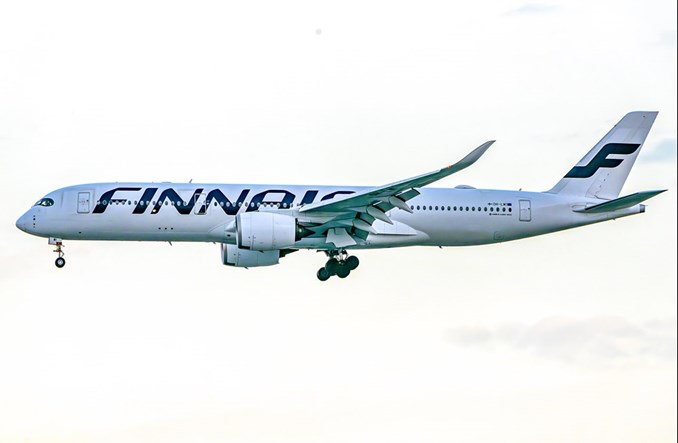
Inwestycje we flotę i zwrot kapitałuSilne przepływy pieniężne i zasoby gotówki mają wspierać realizację strategii przewoźnika na lata 2026–2029, w ramach której Finnair planuje inwestycje o łącznej wartości około 2–2,5 mld euro. Pod koniec tego roku linia ma odebrać
19. Airbusa A350. Natomiast w 2027 r. do floty dołączy natomiast pierwszy nowy
Embraer E195-E2.
Spółka zapowiedziała również wypłatę drugiej transzy zwrotu kapitału w wysokości 0,04 euro na akcję. Płatność została zaplanowana na 4 listopada 2026 r.
Finnair podkreśla, że mimo utrzymującego się popytu na podróże wysokie ceny paliwa, niepewność dotycząca ich dalszego kształtowania się oraz presja inflacyjna i poziom stóp procentowych będą nadal wpływać na warunki prowadzenia działalności.




 Zapisz
się do newslettera: